Hoe ziet de toekomst van digitale betalingen eruit? Voor veel consumenten in Nederland voelt betalen nu al snel en eenvoudig: pinnen, mobiel betalen, online afrekenen en geld overmaken via een bankapp zijn dagelijkse handelingen. Toch staat de ontwikkeling niet stil. Betalen wordt waarschijnlijk nog minder zichtbaar, sneller geïntegreerd in diensten en sterker gericht op veiligheid, gemak en controle. Tegelijk blijven vertrouwen, privacy en keuzevrijheid belangrijk, juist omdat geld zo persoonlijk is.
Waarom digitale betalingen zo snel veranderen
Digitale betalingen groeien mee met hoe mensen winkelen, reizen en communiceren. We kopen niet meer alleen in een fysieke winkel, maar ook via webshops, apps, marktplaatsen en abonnementen. Daardoor verwachten consumenten dat betalen overal ongeveer hetzelfde aanvoelt: duidelijk, veilig en zonder onnodige stappen.
Ook banken, betaalbedrijven en winkels passen zich aan. Zij willen betaalprocessen betrouwbaar houden, maar ook eenvoudiger maken. Denk aan het bewaren van betaalvoorkeuren in een app, het automatisch herkennen van terugkerende betalingen of het sneller verwerken van overboekingen.
Voor consumenten betekent dit vooral dat betalen minder vaak een aparte handeling wordt. Het schuift naar de achtergrond van de aankoopervaring. Dat is handig, maar het vraagt ook om bewuste keuzes. Als betalen bijna vanzelf gaat, is overzicht in uitgaven extra belangrijk.
Hoe ziet de toekomst van digitale betalingen eruit in Nederland?
De Nederlandse betaalmarkt is al sterk digitaal. Contant geld bestaat nog steeds, maar veel dagelijkse betalingen verlopen via pinpas, telefoon of online bankomgeving. De vraag “Hoe ziet de toekomst van digitale betalingen eruit” raakt daarom niet alleen techniek, maar ook gedrag. Wat vinden mensen prettig? Waar ligt de grens tussen gemak en controle?
Contactloos en mobiel betalen wordt gewoner
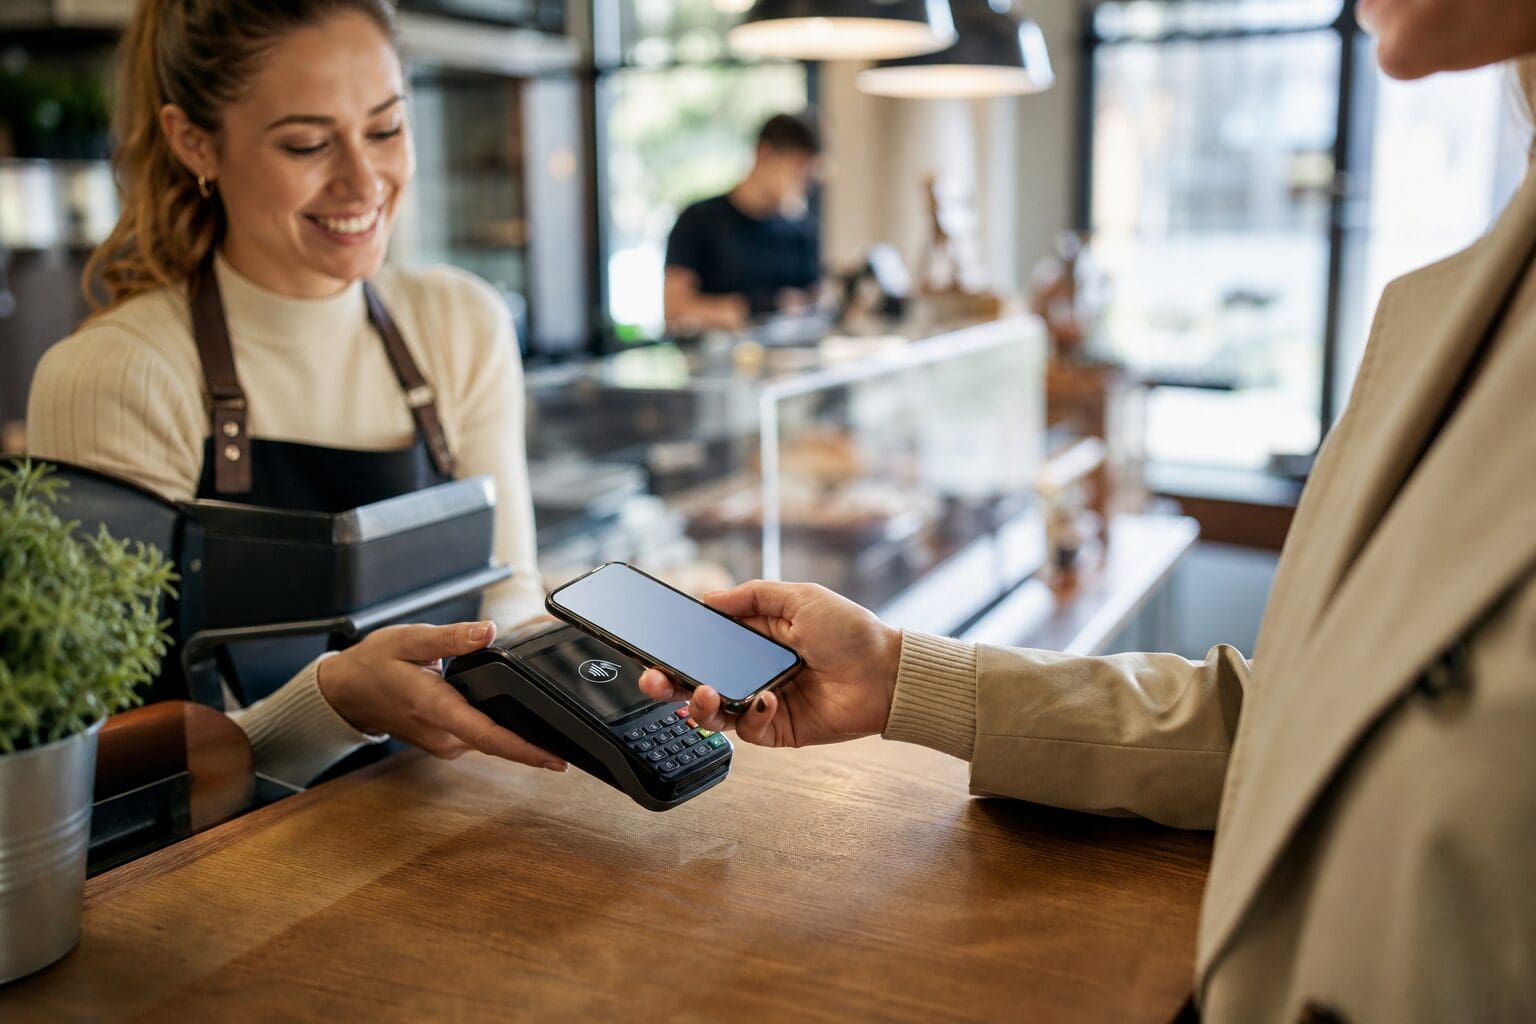
Contactloos betalen met een pas of telefoon is voor veel mensen normaal geworden. In de toekomst kan mobiel betalen nog breder worden toegepast, bijvoorbeeld in het openbaar vervoer, bij parkeren, in winkels en binnen apps. De telefoon, smartwatch of een ander slim apparaat kan daarbij dienen als betaalmiddel.
Dat betekent niet dat iedereen dezelfde voorkeur krijgt. Sommige consumenten houden graag een fysieke betaalpas. Anderen vinden betalen met een telefoon prettiger omdat zij die toch al bij zich dragen. De toekomst zal waarschijnlijk bestaan uit meerdere opties naast elkaar, zodat mensen kunnen kiezen wat bij hun situatie past.
Betalen verdwijnt meer naar de achtergrond
Bij sommige digitale diensten merk je het betaalmoment nu al minder duidelijk. Denk aan een abonnement dat automatisch wordt afgeschreven of een app waarin je een rit, maaltijd of reservering betaalt zonder losse betaalstap. Dit soort geïntegreerde betalingen kunnen vaker voorkomen.
Het voordeel is gemak. Het nadeel is dat uitgaven minder tastbaar worden. Daarom zullen duidelijke meldingen, betaaloverzichten en instelbare limieten belangrijker worden. Consumenten willen snel betalen, maar ook begrijpen wanneer, hoeveel en aan wie zij betalen.
Veiligheid, privacy en vertrouwen blijven centraal
Nieuwe betaalmethoden kunnen alleen slagen als mensen ze vertrouwen. Veiligheid is daarom geen extra functie, maar een basisvoorwaarde. Banken en betaalproviders gebruiken verschillende controles om te bepalen of een betaling echt van de rekeninghouder komt. Voor consumenten blijft het belangrijk om zelf alert te blijven.
Belangrijke aandachtspunten zijn:
- Sterke toegang tot betaalapps: gebruik een veilige toegangscode, vingerafdruk of gezichtsherkenning waar dat beschikbaar is.
- Duidelijke betaalbevestiging: controleer bedrag, ontvanger en omschrijving voordat een betaling wordt goedgekeurd.
- Waakzaamheid bij betaalverzoeken: wees voorzichtig met links in berichten, vooral als er druk wordt gezet.
- Overzicht in automatische afschrijvingen: kijk regelmatig welke abonnementen en machtigingen actief zijn.
- Bescherming van persoonlijke gegevens: deel bankgegevens alleen binnen vertrouwde omgevingen.
Privacy krijgt daarnaast meer aandacht. Digitale betalingen laten gegevens achter, zoals tijdstip, bedrag en ontvanger. Die informatie is nuttig voor administratie en fraudepreventie, maar consumenten willen weten wie toegang heeft tot welke gegevens. Transparante uitleg en heldere instellingen worden daarom steeds belangrijker.
Nieuwe betaalvormen en slimme toepassingen
De toekomst van betalen draait niet om één enkele uitvinding. Waarschijnlijk ontstaat er een mix van betaalvormen die elk een eigen rol krijgen. Sommige zijn vooral handig voor kleine dagelijkse bedragen. Andere passen beter bij online aankopen, gezamenlijke uitgaven of zakelijke betalingen.
Voor consumenten kunnen vooral deze ontwikkelingen merkbaar worden:
- Snellere overboekingen: geld staat steeds vaker vrijwel direct op de rekening van de ontvanger.
- Betalen vanuit apps: aankopen, reserveringen en diensten worden vaker binnen één digitale omgeving afgerond.
- Digitale portemonnees: betaalpassen, klantenkaarten en soms ook tickets komen samen in één app.
- Slimmere budgetfuncties: bankapps kunnen uitgaven overzichtelijker indelen en vaste lasten herkenbaar maken.
- Biometrische bevestiging: betalen kan vaker worden bevestigd met vingerafdruk of gezichtsherkenning.
Ook open bankieren speelt een rol. Daarbij kunnen consumenten, na toestemming, financiële gegevens delen met andere diensten. Dat kan handig zijn voor budgetapps of betaaloplossingen. De kern blijft toestemming: de consument moet begrijpen wat er gedeeld wordt en dit kunnen beheren.
Wat betekent dit voor consumenten?
Voor consumenten wordt betalen waarschijnlijk makkelijker, maar ook minder zichtbaar. Dat maakt financieel overzicht belangrijker. Wie digitaal betaalt, ziet niet altijd direct “geld uit de portemonnee” verdwijnen. Een bankapp, maandrapport of budgetcategorie kan helpen om grip te houden.
Keuzevrijheid blijft daarbij essentieel. Niet iedereen wil op dezelfde manier betalen. Sommige mensen vinden contant geld prettig voor kleine uitgaven. Anderen willen alles digitaal regelen. Een gezonde betaalomgeving biedt ruimte voor verschillende gewoontes, leeftijden en niveaus van digitale vaardigheid.
Ook toegankelijkheid verdient aandacht. Digitale betalingen moeten bruikbaar blijven voor mensen die minder handig zijn met technologie, een beperking hebben of geen nieuwste smartphone gebruiken. De toekomst is pas echt vooruitgang als gemak niet alleen geldt voor een kleine groep, maar voor zoveel mogelijk consumenten.
Veelgestelde vragen
Verdwijnt contant geld door digitale betalingen?
Contant geld verdwijnt niet zomaar, omdat sommige consumenten het nog steeds belangrijk vinden. Het biedt anonimiteit, werkt zonder batterij en helpt mensen hun uitgaven tastbaar te houden.
Is betalen met een telefoon veiliger dan met een pinpas?
Dat hangt af van de instellingen en het gebruik. Een telefoon kan extra beveiliging bieden, zoals biometrie, maar blijft kwetsbaar als toegangscodes worden gedeeld.
Worden online betalingen in de toekomst sneller?
Waarschijnlijk wel, omdat veel betaalprocessen al gericht zijn op directe verwerking en minder handmatige stappen. Voor consumenten voelt afrekenen daardoor eenvoudiger en minder tijdrovend.
Wat gebeurt er met mijn betaalgegevens?
Betaalgegevens worden gebruikt om transacties te verwerken en betaaloverzichten te tonen. Het is belangrijk dat aanbieders duidelijk uitleggen welke gegevens zij verwerken en waarom.
Kan ik straks nog kiezen hoe ik betaal?
Keuze blijft belangrijk in Nederland, omdat consumenten verschillende voorkeuren en mogelijkheden hebben. De toekomst zal waarschijnlijk meerdere betaalmethoden naast elkaar laten bestaan.